Domain cprd.de kaufen?
Wir ziehen mit dem Projekt
cprd.de um.
Sind Sie am Kauf der Domain
cprd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cprd.de kaufen?
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **

Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **


Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
Was bedeutet gesetzliche Krankenversicherung im Kostenerstattungsverfahren?
Im Kostenerstattungsverfahren bedeutet gesetzliche Krankenversicherung, dass Versicherte zunächst die Kosten für ärztliche Leistungen oder Medikamente selbst tragen und diese anschließend von ihrer Krankenkasse erstattet bekommen. Dabei müssen die Versicherten die Rechnungen und Belege sorgfältig aufbewahren und bei der Krankenkasse einreichen. Die Krankenkasse prüft dann, ob die Leistungen notwendig und angemessen waren und erstattet die Kosten gegebenenfalls ganz oder teilweise. Dieses Verfahren wird oft angewendet, wenn Versicherte Leistungen von nicht-vertraglich gebundenen Ärzten oder im Ausland in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Gesetzliche Krankenversicherung:
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
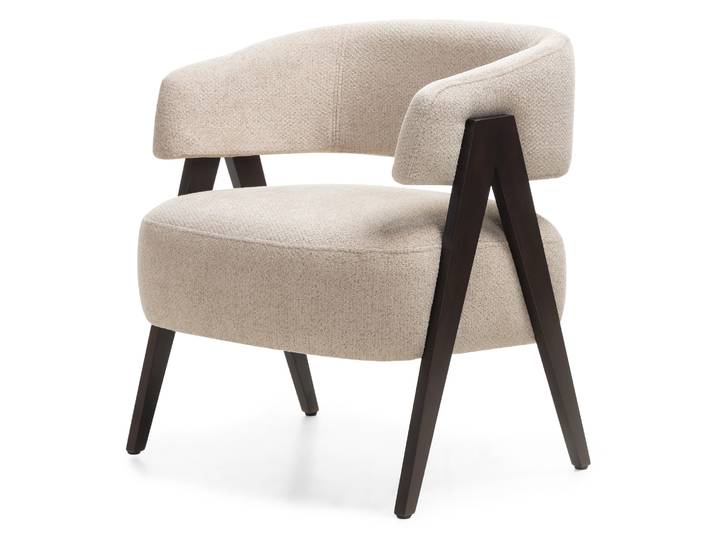
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist BKK gesetzliche Krankenversicherung?
Ja, die BKK ist eine gesetzliche Krankenversicherung in Deutschland. Sie gehört zu den Betriebskrankenkassen, die als Träger der gesetzlichen Krankenversicherung fungieren. Die BKK bietet ihren Versicherten Leistungen gemäß den gesetzlichen Vorgaben an und ist somit an die Regelungen des Sozialgesetzbuches gebunden. Versicherte können bei der BKK von den Leistungen der gesetzlichen Krankenversicherung profitieren, wie z.B. ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Die BKK ist eine von mehreren gesetzlichen Krankenkassen in Deutschland, bei denen Versicherte sich pflichtversichern können. **
-
Was beinhaltet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung umfasst Leistungen wie ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte, Vorsorgeuntersuchungen und Rehabilitationsmaßnahmen. Zudem werden auch Schwangerschafts- und Geburtsleistungen sowie Maßnahmen zur Früherkennung von Krankheiten von der gesetzlichen Krankenversicherung abgedeckt. Versicherte haben außerdem Anspruch auf Leistungen zur medizinischen Rehabilitation und Pflege. Die gesetzliche Krankenversicherung finanziert sich durch Beiträge der Versicherten sowie durch Zuschüsse vom Staat. **
-
Wann endet die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung endet in der Regel mit dem Tod des Versicherten. Es gibt jedoch auch andere Gründe, die zum Ende der gesetzlichen Krankenversicherung führen können, wie zum Beispiel ein Wechsel in die private Krankenversicherung oder die Aufnahme einer selbstständigen Tätigkeit. In einigen Fällen kann die gesetzliche Krankenversicherung auch enden, wenn der Versicherte ins Ausland zieht und dort nicht mehr versicherungspflichtig ist. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten und Voraussetzungen für das Ende der gesetzlichen Krankenversicherung zu informieren. **
-
Wer zahlt die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird von den Versicherten selbst finanziert. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge zur Krankenversicherung, wobei der Arbeitgeber einen Teil des Beitrags übernimmt. Selbstständige zahlen ihre Beiträge alleine. Zudem gibt es Beitragszuschüsse vom Staat für Geringverdiener und Familienangehörige. Die Beiträge richten sich nach dem Einkommen der Versicherten und werden prozentual vom Bruttoeinkommen berechnet. **
Ähnliche Suchbegriffe für Gesetzliche Krankenversicherung
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engler, Marina: Gesetzliche Betreuung. Ein Ratgeber für AngehörigeGesetzliche Betreuung. Ein Ratgeber für Angehörige , Der ausführliche Ratgeber rund ums Thema Betreuung Betreuung von Angehörigen oder selbst Betreuuer werden? Eine gesetzliche Betreuung wird dann sinnvoll, wenn Erwachsene wichtige Lebensbereiche nicht mehr selbst organisieren oder wesentliche Aufgaben nicht mehr allein bewältigen können. Diese Situationen können plötzlich oder auch schleichend auftreten. Wann ist also eine Betreuung sinnvoll und wie kann ich meinen Angehörigen die bestmögliche Betreuung gewährleisten? Der aktuelle Ratgeber von Stiftung Warentest beinhaltet die neuesten Änderungen der Betreuungsreform 2023 und beantwortet alle Fragen, die Angehörige zu Beginn und während einer Betreuung häufig haben: Wie werde ich Betreuer? Welche Rechte und Pflichten begleiten mich in diesem Fall? Wie lassen sich Alltagsprobleme lösen und was kann ich tun, wenn ich mit der Betreuung meiner Verwandten unzufrieden bin? Außerdem geht der Ratgeber ausführlich auf weitere Themen ein und bespricht diese anschaulich anhand von Praxisbeispielen. Praktische Checklisten, detaillierte Fragebögen und Musterbriefe helfen Ihnen eine Übersicht zu bekommen, Ihren Alltag zu erleichtern und sich ohne Stress an das Thema Betreuung heranzutasten. - mit den aktuellen Neuerungen der Betreuungsreform 2023 - hilfreiche Tipps und Ratschläge - mit praktischen Checklisten und detaillierten Fragebögen , Zylinderkopfschrauben > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Ein Ratgeber für Angehörige und Freunde##, Autoren: Engler, Marina~Nitschke, Kai, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen und Grafiken, Keyword: alter; altersheim; anregung; betreutes wohnen; betreuung; fürsorge; geschäftsfähigkeit; gesundheit; handbuch; hinweise; kontrolle; pflege; pflegeeinrichtung; pflegeheim; pfleger; ratgeber; vertreter; vertretung; vollmachten; wohnheim, Fachschema: Altenpflege~Pflege / Altenpflege~Recht / Ratgeber (allgemein), Fachkategorie: Care of people with specific needs~Stationäre und häusliche Pflege~Häusliche Pflege und Betreuung~Ratgeber, Sachbuch: Recht, Region: Deutschland, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Altenpflege, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 216, Breite: 167, Höhe: 15, Gewicht: 333, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276286819,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die gesetzliche Krankenversicherung?
Die gesetzliche Krankenversicherung wird hauptsächlich durch Beiträge der Versicherten finanziert. Arbeitnehmer und Arbeitgeber teilen sich diese Beiträge je zur Hälfte. Zudem gibt es einen Zusatzbeitrag, den die Versicherten alleine tragen. Der Staat beteiligt sich auch an der Finanzierung der gesetzlichen Krankenversicherung durch Zuschüsse, beispielsweise für bestimmte Personengruppen wie Geringverdiener oder Rentner. Darüber hinaus fließen auch Einnahmen aus dem Gesundheitsfonds in die Finanzierung ein, der aus den Beiträgen der Versicherten und Arbeitgeber gespeist wird. **
-
Wann endet Freiwillige gesetzliche Krankenversicherung?
Die freiwillige gesetzliche Krankenversicherung endet in der Regel, wenn die versicherte Person in eine Pflichtversicherung wechselt, zum Beispiel durch Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Auch bei Erreichen der Regelaltersgrenze oder bei Bezug von bestimmten Sozialleistungen wie Arbeitslosengeld II kann die freiwillige Mitgliedschaft enden. Zudem kann die Versicherung gekündigt werden, wenn die Beiträge nicht mehr gezahlt werden. In einigen Fällen kann auch eine private Krankenversicherung abgeschlossen werden, was ebenfalls das Ende der freiwilligen gesetzlichen Krankenversicherung bedeutet. **
-
Was kostet freiwillig gesetzliche Krankenversicherung?
Die Kosten für die freiwillig gesetzliche Krankenversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen des Versicherten. Der Beitragssatz beträgt in der Regel etwa 14,6% des Bruttoeinkommens, wobei ein Mindestbeitrag von etwa 180 Euro pro Monat gilt. Zusätzlich können noch Beiträge für die Pflegeversicherung und eventuelle Zusatzleistungen anfallen. Es ist wichtig, sich vor der Entscheidung für die freiwillige gesetzliche Krankenversicherung über die genauen Kosten und Leistungen zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Was bedeutet gesetzliche Krankenversicherung im Kostenerstattungsverfahren?
Im Kostenerstattungsverfahren bedeutet gesetzliche Krankenversicherung, dass Versicherte zunächst die Kosten für ärztliche Leistungen oder Medikamente selbst tragen und diese anschließend von ihrer Krankenkasse erstattet bekommen. Dabei müssen die Versicherten die Rechnungen und Belege sorgfältig aufbewahren und bei der Krankenkasse einreichen. Die Krankenkasse prüft dann, ob die Leistungen notwendig und angemessen waren und erstattet die Kosten gegebenenfalls ganz oder teilweise. Dieses Verfahren wird oft angewendet, wenn Versicherte Leistungen von nicht-vertraglich gebundenen Ärzten oder im Ausland in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.